
Thương vụ rót vốn vào siêu dự án Lotte Eco Smart City Thu Thiem (Phân khu 2A, TP. Thủ Đức) đánh dấu bước ngoặt chiến lược của Công ty Cổ phần Phát triển Bất động sản Phát Đạt (HOSE: PDR) sau chuỗi ngày tái cấu trúc gắt gao. Ngày 10/08/2026, Phát Đạt đã hoàn tất thanh toán 7.666 tỷ đồng để sở hữu 35% vốn điều lệ tại Công ty TNHH Lotte Properties HCMC – pháp nhân thực hiện dự án có tổng mức đầu tư 60.000 tỷ đồng (hơn 2 tỷ USD). Tuy nhiên, theo báo cáo cập nhật từ MBS Research với chủ đề “Thủ Thiêm mở chu kỳ mới, lợi nhuận ngắn hạn chịu áp lực lãi vay”, tổng dòng vốn Phát Đạt đưa vào dự án này có thể vượt ngưỡng 10.000 tỷ đồng, kéo theo gánh nặng đòn bẩy tài chính và chi phí lãi vay tăng vọt trong ngắn hạn giai đoạn 2026–2027.
1. Bản Lĩnh Của “Siêu Dự Án” 60.000 Tỷ Đồng: Đòn Bẩy Tái Định Vị Danh Mục Của Phát Đạt
       CƠ CẤU VỐN VÀ PHÂN VAI CỦA PHÁT ĐẠT (PDR) TẠI LOTTE PROPERTIES HCMC
                                  │
     ┌───────────────────────────────┴───────────────────────────────┐
     ▼                                                               ▼
[LIÊN DANH LOTTE - HÀN QUỐC (65%)]                 [BĐS PHÁT ĐẠT - VIỆT NAM (35%)]
- Lotte Shopping: 30,59%                                • Vốn đã thanh toán: 7.666 tỷ đồng
- Hotel Lotte: 22,94%                                   • Dự kiến góp thêm: ~2.726 tỷ đồng
- Lotte E&C: 11,47%                                       (khi tăng vốn điều lệ lên 12.000 tỷ)
- Tổng định giá vốn chủ sở hữu: ~21.900 tỷ              • TỔNG VỐN DỰ CHI: KHOẢNG 10.392 TỶ ĐỒNG
                                  │
     ┌───────────────────────────────┴───────────────────────────────┐
     ▼                                                               ▼
HỢP PHẦN THƯƠNG MẠI - DỊCH VỤ (LÔ 2-1 & 2-3)     HỢP PHẦN NHÀ Ở CAO CẤP (LÔ 2-2, 2-4, 2-6)
- Phát Đạt đảm nhiệm phát triển TOÀN BỘ                 • Phát Đạt ĐỒNG PHÁT TRIỂN cùng Lotte
- Khởi công: 23/10/2026 (tiến độ 36 tháng)              • Cụm 6 tháp căn hộ (16–52 tầng)
- Tổng diện tích sàn (GFA): ~171.580 m²                 • Quy mô: 1.634 căn hộ hạng sang
- Công năng: 2 cao ốc văn phòng hạng A,                 • Trạng thái: Chưa có lịch khởi công, chưa
  khách sạn 5 sao, khối đế Lotte Mall 4 tầng            công bố GPXD và văn bản đủ điều kiện bán
Theo đánh giá từ MBS Research, thương vụ tham gia Lotte Eco Smart City là bước ngoặt quyết định nâng tầm chất lượng danh mục dự án của Phát Đạt, đưa doanh nghiệp từ vị thế phát triển các dự án quy mô vừa tại các địa phương (Bình Định, Quảng Ngãi, Bình Dương) bước thẳng vào vùng lõi Trung tâm Tài chính Quốc tế Thủ Thiêm.
- Quy mô và tọa độ hạt nhân: Tọa lạc trên khu đất sạch 7,45 ha tại Phân khu chức năng 2A, dự án trực diện sông Sài Gòn, kết nối Quận 1 trong 3–5 phút qua cầu Ba Son và hầm Thủ Thiêm, đồng thời đón đầu quy hoạch nút giao TOD ga Thủ Thiêm và Metro số 2.
- Hoàn tất 100% thuế đất cấp dự án: Cuối tháng 7/2026, Lotte Properties HCMC đã nộp dứt điểm 17.569 tỷ đồng tiền sử dụng đất vào ngân sách Nhà nước, khơi thông pháp lý cấp dự án và xóa bỏ hoàn toàn rủi ro đình trệ mặt bằng.
- Quy mô hợp phần thương mại Phát Đạt chủ trì (Lô 2-1 & 2-3): Chuẩn bị bấm nút khởi công ngày 23/10/2026 với tổng diện tích sàn xây dựng lên tới 171.580 m², dự kiến hoàn thành sau 36 tháng (tháng 10/2029).
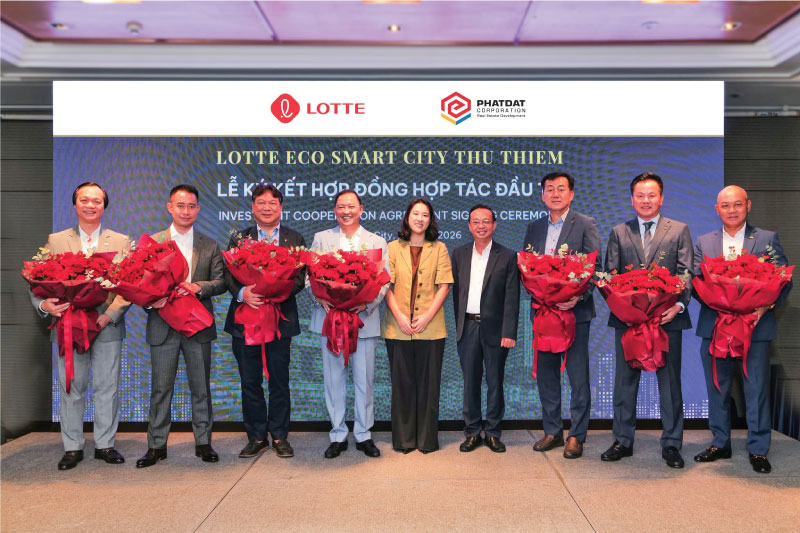
Lotte Properties Ký Kết Hợp Tác Với CĐT Phát Đạt
2. Bài Toán Dòng Tiền: Dự Chi Hơn 10.000 Tỷ Đồng Và Áp Lực Đòn Bẩy Tăng Gấp Đôi
Mặc dù Lotte Eco Smart City mở ra triển vọng doanh thu khổng lồ, việc dồn lực vào đại dự án đang đặt cấu trúc tài chính của Phát Đạt trước áp lực thanh khoản lớn:
| Chỉ tiêu tài chính | Năm 2025 | Năm 2026 (F) | Năm 2027 (F) |
|---|---|---|---|
| Tổng nợ vay tài chính | 5.544 tỷ đồng | 10.619 tỷ đồng | ~9.500 tỷ đồng |
| Tỷ lệ Nợ vay / Vốn CSH | 45% | 84% | Giảm nhẹ |
| Tỷ lệ Nợ vay ròng / VCSH | 42% | 81% | Giảm nhẹ |
| Chi phí lãi vay | 347 tỷ đồng | 617 tỷ đồng | 767 tỷ đồng |
| Lợi nhuận trước thuế & lãi | — | 288 tỷ đồng | 423 tỷ đồng |
| Tỷ lệ EBIT / Lãi vay | — | 0,5 lần | 0,6 lần |
Kịch bản tăng vốn điều lệ lên 12.000 tỷ đồng
Sau khoản thanh toán 7.666 tỷ đồng (được MB Bank tài trợ vốn đối ứng), trong trường hợp Lotte Properties HCMC tăng vốn điều lệ lên mức 12.000 tỷ đồng theo yêu cầu cân đối vốn chủ sở hữu, MBS ước tính Phát Đạt sẽ phải rót thêm khoảng 2.726 tỷ đồng để giữ nguyên tỷ lệ sở hữu 35%. Theo đó, tổng số vốn doanh nghiệp đưa vào dự án Thủ Thiêm sẽ chạm mốc 10.392 tỷ đồng.
Chi phí lãi vay bào mòn lợi nhuận ngắn hạn
- Quy mô nợ vay tăng vọt: Tổng nợ vay tài chính ngắn và dài hạn dự kiến tăng từ 5.544 tỷ đồng (cuối năm 2025) lên 10.619 tỷ đồng vào cuối năm 2026, tăng hơn 5.000 tỷ đồng chỉ sau một năm.
- Hệ số an toàn thanh toán suy giảm: Chi phí lãi vay dự báo tăng từ 347 tỷ đồng (2025) lên 617 tỷ đồng (2026) và đạt đỉnh 767 tỷ đồng (2027). Trong khi đó, EBIT ước đạt 288 tỷ đồng (2026) và 423 tỷ đồng (2027), kéo tỷ lệ EBIT/Chi phí lãi vay xuống mức cảnh báo 0,5 lần (2026) và 0,6 lần (2027), cho thấy lợi nhuận từ kinh doanh chưa đủ bù đắp nghĩa vụ lãi vay phát sinh.
3. Hoạt Động Kinh Doanh Cốt Lõi Và Vai Trò “Cầu Nối” Của Các Thương Vụ Thoái Vốn
Áp lực dòng tiền xuất hiện đúng thời điểm hoạt động bán hàng và bàn giao bất động sản cốt lõi của Phát Đạt chưa phục hồi hoàn toàn:
- Bức tranh 6 tháng đầu năm 2026: Doanh thu thuần chỉ đạt vỏn vẹn 158 tỷ đồng (giảm 66% so với cùng kỳ), chủ yếu từ dịch vụ, chưa phát sinh doanh thu chuyển nhượng bất động sản. Lợi nhuận sau thuế ghi nhận 218 tỷ đồng thực chất đến từ khoản thu nhập tài chính 1.381 tỷ đồng nhờ thanh lý các khoản đầu tư. Nếu bóc tách khoản lãi tài chính một lần này, hoạt động kinh doanh chính của PDR trong nửa đầu năm âm khoảng 241 tỷ đồng.
- Dự báo kết quả kinh doanh: MBS dự phóng lợi nhuận ròng quý 3/2026 chỉ đạt 26 tỷ đồng (giảm 69,7%). Cả năm 2026, lợi nhuận ròng dự kiến đạt 458 tỷ đồng (giảm 11% so với 2025 và giảm 54,4% so với dự phóng đầu năm).
- Chuỗi thoái vốn “gánh” dòng tiền: Để có nguồn lực đối ứng cho Thủ Thiêm, Phát Đạt đã:
- Chuyển nhượng 80% dự án Thuận An 1 cho Mitsubishi (> 1.900 tỷ đồng).
- Chuyển nhượng 99,34% vốn tại Serenity Phước Hải (2.500 tỷ đồng).
- Bán 30% cổ phần dự án Tam Hiệp (~638 tỷ đồng).
- Lên kế hoạch bán dự án Thuận An 2 với giá không thấp hơn 3.000 tỷ đồng.
Cảnh báo chất lượng dòng tiền: Chuỗi thoái vốn chỉ mang tính chất giải pháp tình thế tạo lợi nhuận một lần. Đáng chú ý, các khoản phải thu khác của PDR đã tăng vọt lên gần 5.000 tỷ đồng (gấp 4,7 lần đầu năm), trong đó có 1.700 tỷ đồng phải thu từ các cá nhân và 694 tỷ đồng phải thu dài hạn từ Fortis (đơn vị mua Serenity mới thành lập tháng 3/2026). Dòng tiền thuần từ hoạt động kinh doanh dự kiến tiếp tục âm 3.904 tỷ đồng (năm 2026) và âm 2.409 tỷ đồng (năm 2027).
4. Minh Bạch Trạng Thái Pháp Lý Khối Căn Hộ (2-2, 2-4, 2-6) Tính Đến Tháng 10/2026
Đối với khách hàng và nhà đầu tư cá nhân quan tâm đến cụm 6 tòa tháp (1.634 căn hộ hạng sang), việc phân định giữa pháp lý tổng thể cấp dự án và điều kiện kinh doanh căn hộ hình thành trong tương lai theo Luật Kinh doanh Bất động sản 2023 là nguyên tắc an toàn hàng đầu:
| Tiêu chí pháp lý bắt buộc theo luật định | Trạng thái ghi nhận |
|---|---|
| Quyết định giao đất & nộp đủ thuế đất 17.569 tỷ | ĐÃ HOÀN TẤT 100% |
| Lịch khởi công chính thức khối nhà ở | CHƯA CÔNG BỐ |
| Giấy phép xây dựng riêng từng khối căn hộ | CHƯA CÔNG BỐ CÔNG KHAI |
| Nghiệm thu kỹ thuật hoàn thành phần móng | CHƯA CƠ SỞ GHI NHẬN |
| Văn bản xác nhận đủ điều kiện bán (Sở XD) | CHƯA CÔNG BỐ |
MBS Research hiện mới chỉ đưa khoản đầu tư của Phát Đạt vào định giá tài sản ròng (NAV) theo giá vốn và chưa dự phóng lợi nhuận trước năm 2028 do dự án chưa công bố phương án kinh doanh, giá bán và tiến độ mở bán chính thức. Khách hàng tiếp cận các thông tin “booking / đặt chỗ ưu tiên” cần kiểm tra kỹ tư cách pháp nhân thụ hưởng dòng tiền, số hiệu giấy phép xây dựng và điều khoản hoàn tiền vô điều kiện.
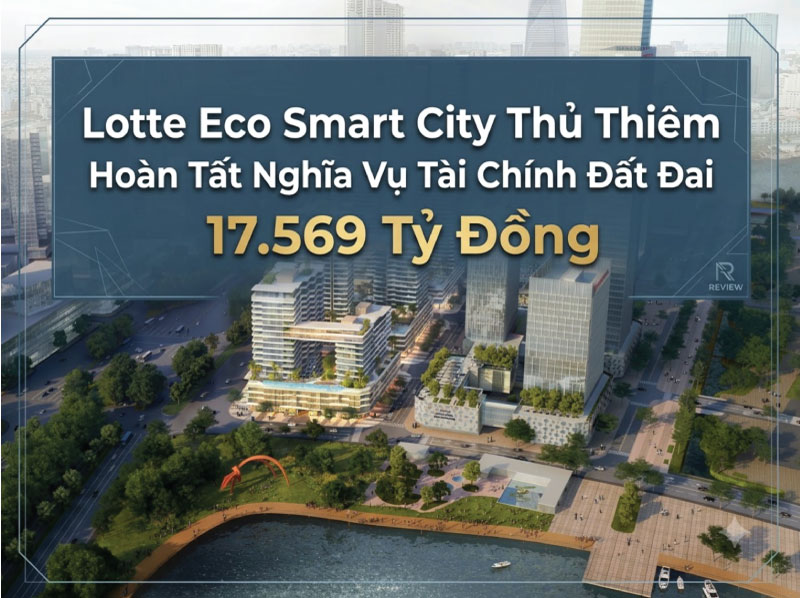
Lotte Eco Smart City Thủ Thiêm Hoàn Tất Nghĩa Vụ Tài Chính Đất Đai 17.569 Tỷ Đồng
5. Điểm Rơi Lợi Nhuận Giai Đoạn 2028–2029: Kỳ Vọng Doanh Thu Vượt 11.000 Tỷ Đồng
Nguồn thu bất động sản của Phát Đạt trong ngắn hạn phụ thuộc vào các dự án gối đầu trước khi Lotte Eco Smart City bước vào chu kỳ khai thác:
- Giai đoạn 2026–2027 (Trụ cột Bắc Hà Thanh): Dự án Quy Nhơn Iconic (43 ha, 1.422 sản phẩm) dự kiến mang về doanh thu chuyển nhượng 1.120 tỷ đồng (2026) và 1.506 tỷ đồng (2027).
- Khởi động doanh số 2027: Dự án 239 Cách Mạng Tháng Tám (TP.HCM, tổng mức đầu tư 5.500 tỷ đồng, 363 căn hộ) dự kiến mang về 5.222 tỷ đồng doanh số ký bán năm 2027; dự án nghỉ dưỡng Poulo Condor (Côn Đảo, 12 ha) dự kiến tạo 2.211 tỷ đồng doanh số năm 2027.
- Cú bứt phá giai đoạn 2028–2029: Khi khối thương mại 2-1, 2-3 hoàn thành (cuối 2029) và các khối căn hộ đủ điều kiện bàn giao, doanh thu của Phát Đạt được MBS dự báo tăng vọt từ 1.422 tỷ đồng (2026) lên 11.923 tỷ đồng vào năm 2028, kéo theo lợi nhuận ròng bùng nổ chạm mức 3.594 tỷ đồng.
Lotte Eco Smart City Thu Thiem là bảo chứng tái định vị thương hiệu đỉnh cao của Phát Đạt tại lõi trung tâm TP.HCM. Tuy nhiên, hành trình chạm đến mốc lợi nhuận nghìn tỷ giai đoạn 2028–2029 đòi hỏi doanh nghiệp phải vượt qua bài kiểm tra quản trị thanh khoản, kiểm soát chi phí lãi vay và thu hồi nợ đọng một cách kỷ luật trong 24 tháng tới.
Nguồn: https://nguoiquansat.vn/phat-dat-pdr-co-the-chi-hon-10-000-ty-dong-cho-dai-du-an-thu-thiem-loi-nhuan-ngan-han-chiu-suc-ep-322621.html